降流水、提毛利:国联股份中报背后的价值跃迁
只看营收,国联股份这半年像是在"开倒车"。
再看利润,故事就反了。
一份"规模在缩、质量在抬"的中报,正在揭开产业互联网十年GMV崇拜的退场。
国联股份刚交出的2026年半年报,就是这样一个"反常识"的故事。营收201.80亿元,同比下降16.09%;归母净利润6.86亿元,却逆势微增0.81%。
一边是规模收缩,一边是利润抬头;一边是经营现金流净流出9.99亿元,一边是毛利率悄悄爬到7.96%、同比提升1.6个百分点。
这不是一份普通的财报。它是一个信号——国内产业互联网跑了十年的"GMV崇拜",正在被亲手推翻。
今天,我们就用这份中报,拆解这个赛道正在发生的底层剧变。
01
财务数据透视:
主动做减法
先看最扎眼的那组数字。
2026上半年,国联股份营收201.80亿(-16.09%),归母净利润6.86亿(+0.81%),扣非归母净利润6.51亿(-3.87%)。
营收掉得狠,利润却没崩。为什么?
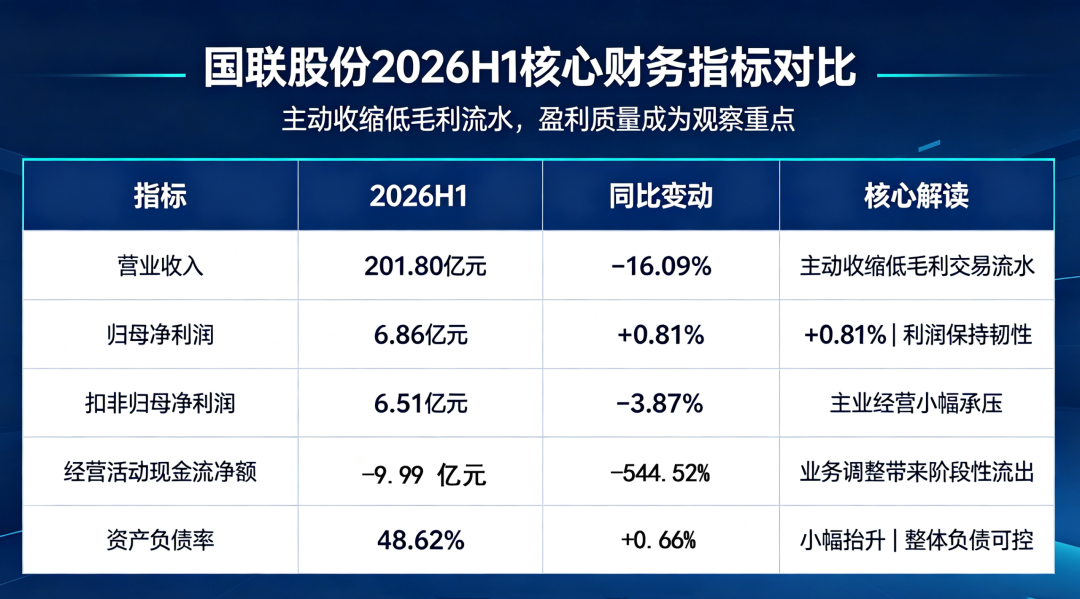
秘密藏在毛利率里。整体毛利率7.96%,同比提升1.60个百分点;单二季度更是冲到8.93%。 在营收规模收缩的背景下,毛利反而逆势修复——这是整份财报最核心的信号。
换句话说:国联不是"卖不动了",而是主动不卖了。
它正在砍掉那些"流水很大、利润很薄"的集采订单,把资源挪向高附加值的技术服务和产业解决方案。在总额法记账规则下,低毛利交易一缩减,营收数字立刻往下掉——但每一单的盈利质量,变好了。
代价也很真实。上半年销售、管理、财务费用全线上涨(出海扩张、地方产业集群落地要养人),研发投入反而降了14.24%(官方解释:AI工具提升了研发效率)。
最让市场吵翻天的,是现金流量表:经营活动现金流净额-9.99亿元,去年同期才-1.55亿元,净流出翻了几倍。
公司的说法是业务结构调整、备货节奏变化、上下游账期博弈带来的阶段性承压。这其实是产业互联网平台的"通病"——你越往实体产业链深处扎,就越躲不开供应链资金占用。
财报出来后,市场没形成一致的多空共识。资金博弈的焦点就两件事:
第一,交易收缩是短期阵痛,还是长期趋势?
第二,数据、AI、出海这些新故事,到底什么时候能变现?
02
多多平台的转身:
从"做买卖"到"做服务"
国联的基本盘,是涂多多、卫多多、玻多多、肥多多这四大垂直平台,覆盖涂料化工、卫生耗材、玻璃建材、农资化肥。
2026上半年,网上商品交易营收199.57亿元,占总营收98.89%——交易,依然是压舱石。
但平台的"脾气"变了。
过去它不计代价接单、冲流水;现在它主动过滤掉"只做流水、几乎不赚钱"的交易。拼单集采还在跑,客户复购也稳,可经营导向已经悄悄切换:不再为规模数字买单。
那第二增长曲线呢?
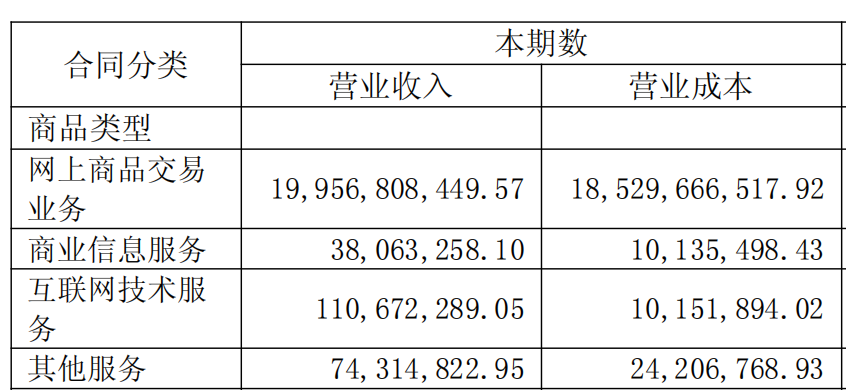
营收构成,来源:财报
上半年互联网技术服务营收1.11亿元,仅占0.55%;商业信息与其他服务合计约1.12亿元。
现实很骨感:技术服务模式跑通了,但体量太小,暂时对冲不了交易业务的收缩。
这不是国联一家的问题。复盘整个行业,早期B2B平台几乎都走同一条路:集采拼单切入口→快速做大交易额→用流水证明价值。可大宗商品、工业品流通环节毛利本来就薄,光做交易,很难赚到钱。
于是越来越多头部平台开始做同一件事:放弃低质量流水,把能力往产业链上游延伸,从"做买卖的平台"变成"给工厂提供数字化工具的服务商"。
交易是入口,不是终点。只靠流通的交易型平台,天花板早就肉眼可见了。
03
新质业务:从概念到落地
2026上半年,国联在数据要素、产业AI、跨境出海、地方产业集群四个方向动作密集。但我们要客观分开:哪些已经产生真金白银,哪些还在烧钱布局。
1)数据要素
从沉淀走向产品化平台已积累超200TB工业数据,覆盖上百个细分赛道,并与北京、贵阳大数据交易所合作挂牌多款工业数据产品。国家数据局团队上半年也来调研过。
但工业数据权属复杂、标准化难,交易还多处在试点。现阶段数据更多用来赋能内部风控和供应链预测,大规模变现还得等政策和技术生态成熟。
2)产业AI
扎根垂直制造,别人卷参数,国联卷场景。依托国联云数字云工厂,它向制造企业输出工艺优化、设备运维、供应链预测等能力,还在新疆与兵团十二师共建中亚AI应用创新中心,面向中亚输出方案。
优势是有真实产业链数据打底;难点是所有工业数字化项目的老问题——定制化高,复制难。
3)出海"1750战略"
慢变量,长周期1个跨境平台、7大海外中心、50个海外仓,覆盖168个国家。上半年巴基斯坦数字经济总部揭牌、哈萨克斯坦国别总部筹建、和布隆迪签矿业数字化协议、肥多多出海越南……动作不少。
但报告期末境外资产仅3.09亿元,占总资产1.40%。海外还在"搭网点、育客户"的投入期,利润贡献有限,且要直面地缘和政策不确定性。
4)地方产业集群合作
平台+政府+产业带以新疆为支点,设数字经济总部,对接十大产业集群,把产业大脑、云工厂、集采拼单、跨境供应链整套能力打包输出。模式有复制价值,但每个集群产业基础不同,落地周期长,需要时间验证可行性。
规模,不再是第一标尺。产业互联网过去十几年,经历过资本追捧,也经历过预期降温。
曾经,我们习惯用GMV、用交易额评判一家平台——流水越高,仿佛越牛。
今天,逻辑变了。产业互联网的终极使命,不是造出一个巨大的线上交易数字,而是实实在在为实体产业降本增效,帮制造企业完成数字化转型,帮国内产业带链接全球。
国联这份中报,就是范式切换的缩影:主动舍弃低质量规模,选了一条更难、但长期更值钱的路。短期必然承受业绩波动的代价。
转型不会一蹴而就。从交易平台,走向"交易+技术+数据+全球化"的综合产业服务商,需要产品、市场、生态的多重积累。
作为观察者,我们不必用半年的营收涨跌给企业下结论。更值得盯的,是它是否真的把数字化能力沉淀下来,是否真的为实体产业创造了增量价值。
规模只是过程。产业价值,才是终点。
中国信息协会产业互联网分会简介
产业互联网分会于2024年5月6日经中国信息协会批准成立,分会秉持“提供伴随式服务、践行智库型组织”宗旨,坚持“桥梁纽带、合作平台、行业智库、发展中心”定位,力求成为产业互联网行业内沟通交流的桥梁、资源共享合作的平台、智慧决策支持的智库、创新驱动发展的中心。目前,已吸引产业互联网领域的众多上市公司、独角兽企业、中央企业电子商务公司,以及为产业互联网平台提供技术、物流、金融、咨询等服务的机构等等120家余家单位加入。
分会独特优势
政企互动:参与政企互动,领悟最新政策,优先获得行业发展的最新政策支持。
行业研究:参与行业研究,深入行业前沿。制定行业标准,推动健康发展。
资源共享:接触并利用协会内的高质量资源,包括前沿的市场资源、技术资源、人才资源和金融资源等。
合作机会:与产业内其他企业及科研机构建立合作关系,共同探索新的业务模式和技术解决方案。加强国际合作,为“走出去”赋能。
品牌提升:借助协会的品牌效应,提升行业地位和品牌影响力。
相关阅读
产业投融资周报丨028期:拼便宜拟收购嘉亨家化;飞熊领鲜收购宾得利11%股权

点击“阅读原文”,进入分会官网




请先 登录后发表评论 ~